
Verhuur bedrijfspanden kwalificeert niet voor bor
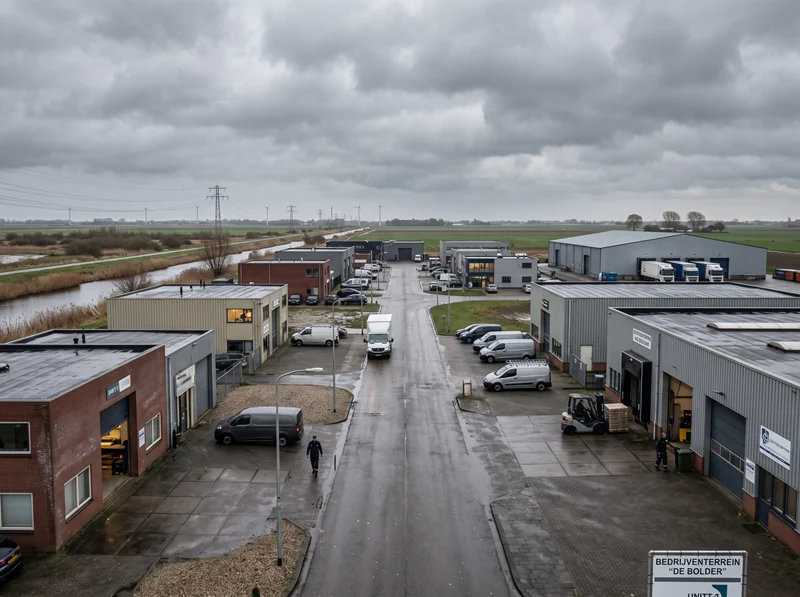
Een vader overlijdt in november 2016 en laat zijn zoon en dochter achter als erfgenamen, ieder voor de helft van de nalatenschap. Tot de nalatenschap behoren alle aandelen in de bv van de vader die acht bedrijfspanden bezit in dezelfde plaats. Twee panden gebruikt de bv zelf, de overige zes worden verhuurd aan derden. De bv had voor het overlijden van de vader drie werknemers in dienst: de vader zelf, zijn partner en een medewerker die zorgt voor klein onderhoud en toezicht. De erfgenamen geven een ondernemingsvermogen aan van ruim € 3,1 miljoen en vragen toepassing van de bedrijfsopvolgingsregeling (bor).
Waarom is de materiële onderneming zo belangrijk?
De bor biedt een voorwaardelijke vrijstelling van erfbelasting voor ondernemingsvermogen. Het doel van de regeling is om te voorkomen dat erfgenamen een familiebedrijf moeten verkopen om de erfbelasting te kunnen betalen. Een cruciale voorwaarde is echter dat de bv een materiële onderneming drijft in de zin van de Wet inkomstenbelasting. Bezit de bv alleen beleggingsvermogen, dan geldt de vrijstelling niet. Het onderscheid tussen ondernemen en beleggen is daarom van groot belang: bij een belaste verkrijging van ruim € 1,7 miljoen kan de vrijstelling honderdduizenden euro's aan erfbelasting schelen.
Meer dan normaal vermogensbeheer?
De zoon betoogt dat de bv wel degelijk een materiële onderneming dreef. Hij wijst op de opruimwerkzaamheden die nodig waren nadat een failliete huurder onbevoegd chemische stoffen had opgeslagen. Bovendien woonde de vader als beheerder op het terrein, wat volgens de zoon leidde tot lagere onderhoudskosten en een betere verhuurbaarheid. Ook hadden huurders verbouwingen uitgevoerd die de bv een hoger indirect rendement zouden opleveren. De inspecteur bestrijdt dat deze werkzaamheden het normale vermogensbeheer overstijgen.
Gewone verhuurwerkzaamheden
Het hof geeft de inspecteur gelijk. Bij de exploitatie van onroerende zaken is pas sprake van een onderneming als de verrichte arbeid naar aard en omvang meer omvat dan bij normaal vermogensbeheer gebruikelijk is. Bovendien moet die arbeid onmiskenbaar ten doel hebben dat een rendement wordt behaald dat het normale rendement te boven gaat. De werkzaamheden van de bv voldoen niet aan deze dubbele maatstaf. Het opstellen van huurovereenkomsten, het onderhouden van contact met huurders, debiteurenbeheer, klachtenbehandeling en klein onderhoud zijn immers werkzaamheden die bij iedere verhuurder voorkomen. Dat de vader op het terrein woonde maakt dit niet anders, omdat de zoon niet aannemelijk heeft gemaakt dat dit daadwerkelijk tot een hoger rendement leidde.
Tax updates
-
Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor
-
Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin
-
Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen