
Rente op familiehypotheek te hoog
Een man en zijn echtgenote besluiten een woning te kopen, zonder dat zij een financieringsvoorbehoud maken. Omdat zij extra financiering nodig hebben voor de nieuwe woning, sluit de man samen met zijn echtgenote later in het jaar een leningsovereenkomst met zijn schoonvader. Het geleende bedrag zal worden gebruikt voor de aankoop en verbouwing van hun nieuw aangekochte woning. In de overeenkomst wordt een rente van 7,3% afgesproken.
De man claimt in zijn belastingaangifte de rente en afsluitprovisie die hij op de lening heeft betaald. De Belastingdienst staat echter niet de volledige renteaftrek toe. In plaats daarvan beperkt de inspecteur de renteaftrek tot een veel lager percentage van 2,75, omdat de overeengekomen rente onzakelijk hoog zou zijn. Hiertegen gaat de man in (hoger) beroep.
Het hof oordeelt dat de inspecteur de renteaftrek terecht heeft beperkt. De man slaagt er niet in om voldoende aannemelijk te maken dat een niet-verbonden derde onder dezelfde omstandigheden een rente van 7,3% zou hebben gerekend. Vergelijkbare reguliere bancaire hypotheken hebben een rente van 2,15%. Hierop is door de inspecteur nog een opslag van 0,6 procentpunt toegepast vanwege het ontbreken van hypothecaire zekerheid. Het beroep van de man wordt ongegrond verklaard, waarmee zijn aftrek definitief blijft gemaximeerd op een rentepercentage van 2,75.
Tax updates
-
Niet ingehouden loonheffing hoort ook niet bij het genoten loon
Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is
-
Loods bij de woning op kosten van de bv is een winstuitdeling
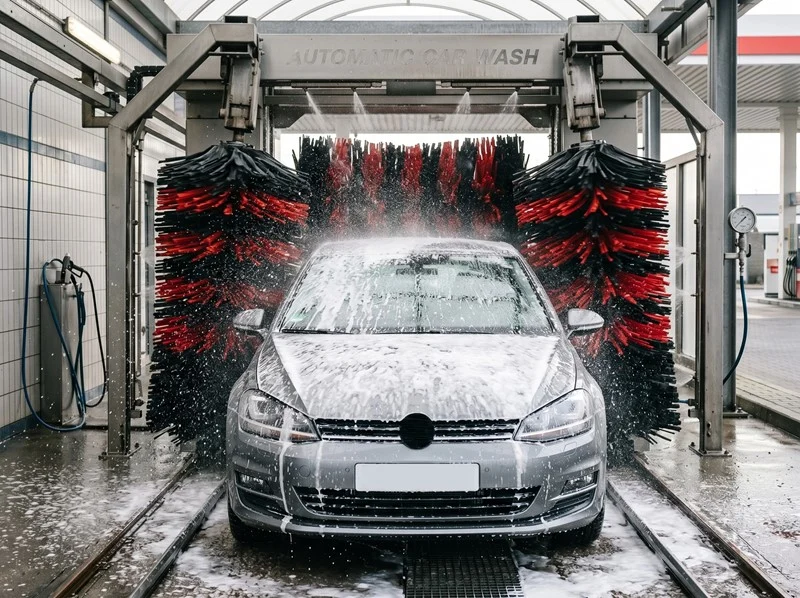
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een
-
Tariefmaatregel op doorbetaald pensioen is geen discriminatie
Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie