
Door lang wachten met transport geen nultarief
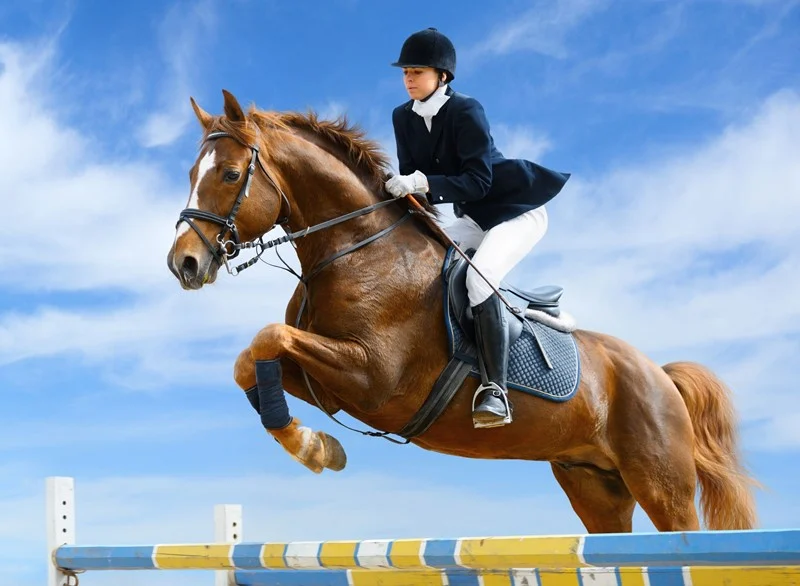
Een paardenhandelaar verkoopt vier wedstrijdpaarden aan buitenlandse kopers en past het nultarief toe, omdat de paarden later uitgevoerd worden. Bij drie paarden ligt meer dan een half jaar tussen het moment van verkoop en het moment van uitvoer. Ondertussen nemen de paarden actief deel aan wedstrijden. De Belastingdienst is daarom van mening dat het nultarief ten onrechte is toegepast en legt een naheffingsaanslag op.
De paardenhandelaar voert aan dat sprake is van voldoende temporeel en materieel verband tussen levering en uitvoer. De handelaar klaagt bovendien over schending van het unierechtelijke verdedigingsbeginsel. De inspecteur heeft namelijk haar argumenten niet beoordeeld voordat de naheffing werd opgelegd.
De Belastingdienst houdt vol dat de levering plaatsvindt bij het sluiten van de koopovereenkomst. Volgens de inspecteur ontbreekt een voldoende verband tussen levering en uitvoer. Hij erkent weliswaar geen tijd te hebben gehad voor de beoordeling van de argumenten, maar wijst op de dreigende verjaring van de naheffingstermijn. Daarbij stelt hij dat belanghebbende te laat reageerde op het informatieverzoek, waardoor tijdsdruk ontstond.
Verdedigingsbeginsel
De rechtbank oordeelt dat het verdedigingsbeginsel is geschonden, maar dat dit gerechtvaardigd is door de dreigende verjaring. Weliswaar heeft de inspecteur de argumenten van de handelaar niet beoordeeld, maar de tijdsdruk is niet aan hem toe te rekenen. Immers, belanghebbende reageerde pas na zes weken op het informatieverzoek.
Leveringsmoment
Voor de toepassing van het nultarief stelt de rechtbank vast dat de levering plaatsvindt bij het sluiten van de koopovereenkomst, niet bij de uitvoer. De rechtbank baseert dit oordeel op vier concrete elementen:
- Directe betalingsverplichting
Uit de koopovereenkomsten volgt dat afnemers direct de volledige koopsom verschuldigd zijn. - De "as is, where is"-voorwaarde
De rechtbank interpreteert dit als een normaal kooprechtelijk beding. Deze voorwaarde houdt in dat de koper het paard accepteert in de staat waarin het zich bevindt ten tijde van de koop. Het is geen uitstelling van eigendomsoverdracht, zoals belanghebbende beweert. - Het economisch belang
Vanaf het sluiten van de koopovereenkomsten komt het economisch belang bij de afnemers te liggen. - Als eigenaar geregistreerd
De afnemers of hun ruiters hebben meerdere ritten met de paarden gereden tussen koop en uitvoer. Daarnaast staan zij ruim voorafgaand aan de uitvoer als eigenaar geregistreerd in de internationale paardensportdatabase.
Materieel en temporeel verband
Voor drie paarden ontbreekt volgens de rechtbank voldoende verband tussen levering en uitvoer. De periodes bedragen namelijk acht maanden tot een jaar tussen het moment van levering en het moment van uitvoer. De rechtbank oordeelt dat belanghebbende onvoldoende objectief en verifieerbaar bewijs heeft overgelegd voor een temporeel en materieel verband. Daarbij wijst het feit dat paarden tussen levering en uitvoer in verschillende landen aan wedstrijden deelnemen eerder op het tegendeel van zo'n verband.
Voor één paard is het nultarief echter wel van toepassing. Hier bedraagt de periode anderhalve maand tussen het moment van levering en het moment van uitvoer. De rechtbank acht aannemelijk dat deze periode nodig was voor quarantaineregels en het regelen van transport. Hierdoor bestaat een temporeel en materieel verband. Training en wedstrijddeelname om in topvorm te blijven verbreekt het materiële verband in dit geval niet vanwege de korte periode.
Tax updates
-
Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk
-
Vordering op kind geen banktegoed voor box 3
Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan als overige bezittingen, wat leidt tot een geschil over de juiste
-
Rechter mag een te late machtiging negeren
Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit