
Verjaring btw-schuld voorkomt aftrek voorbelasting
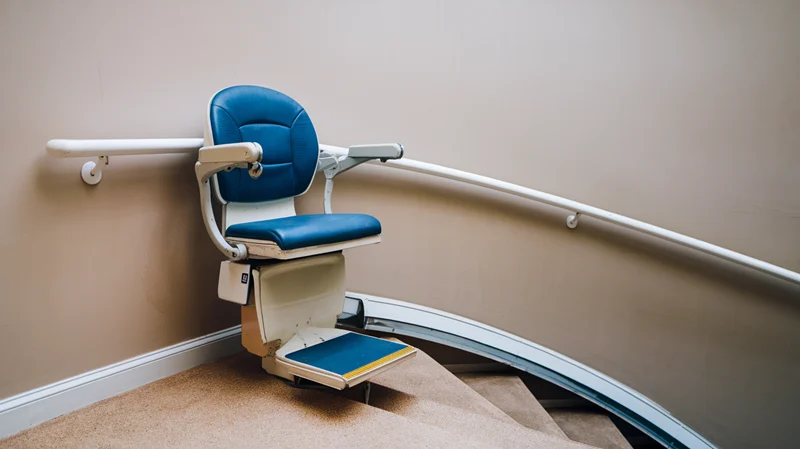
Een ondernemer in het Verenigd Koninkrijk verkoopt trapliften die een gelieerde Nederlandse leverancier produceert. Jarenlang past de leverancier ten onrechte het btw-nultarief toe op deze leveringen. De ondernemer ontdekt de fout in 2020 en neemt contact op met de inspecteur om de situatie te corrigeren.
Correctie en verjaring
De ondernemer dient een suppletie in voor het jaar 2016. Na verdere correspondentie geeft de ondernemer eind 2022 het definitieve correctiebedrag door. De inspecteur legt vervolgens naheffingsaanslagen op aan de leverancier voor de jaren 2017 tot en met 2020. Voor het jaar 2016 is naheffing echter niet meer mogelijk, omdat de naheffingstermijn is verjaard.
Factuur en teruggaafverzoek
De leverancier stuurt de ondernemer in januari 2023 een factuur voor de btw-bedragen, inclusief het bedrag voor 2016. De ondernemer betaalt deze factuur en vraagt de btw terug in de aangifte. De inspecteur wijst het teruggaafverzoek voor het jaar 2016 af. De inspecteur stelt dat er voor 2016 geen sprake is van ‘in rekening gebrachte belasting’, omdat de btw bij de leverancier wegens verjaring niet meer nageheven kan worden. De ondernemer had de factuur voor 2016 volgens de inspecteur niet hoeven te betalen, omdat dit al bekend was.
Geen teruggaaf
De rechtbank oordeelt dat de inspecteur het teruggaafverzoek terecht heeft afgewezen. Omdat de naheffing van btw over 2016 bij de leverancier door verjaring niet meer mogelijk is, is er geen sprake van ‘in rekening gebrachte belasting’ die voor aftrek in aanmerking komt volgens de wet. Het verzoek om teruggaaf van btw die niet verschuldigd is, kan daarom niet worden toegekend.
Tax updates
-
Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor
-
Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin
-
Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen